Anschlussfinanzierung 2026: Zinsbindung läuft aus — was der Wechsel von 1,6 auf 4,0 Prozent kostet
Die Top-Konditionen für zehn Jahre Zinsbindung liegen bei 4,00 Prozent Sollzins, 4,10 Prozent effektiv (Stand 12.09.2026, Trend steigend). Wer 2016 zu rund 1,6 Prozent finanziert hat und dessen Bindung 2026 oder 2027 endet, zahlt bei 200.000 Euro Restschuld rund 400 Euro im Monat mehr an Zinsen. Dieser Beitrag zeigt die Rechnung, die drei Wege der Anschlussfinanzierung, die Fristen und warum die Entscheidung mit dem heutigen Wert der Immobilie beginnt — für Eigentümer in Halle (Saale), Leipzig und dem Saalekreis.
Ihr Darlehen endet nicht — nur der Zins
Eine Anschlussfinanzierung ist die Neufinanzierung der Restschuld, wenn die vereinbarte Sollzinsbindung endet. Das Darlehen läuft weiter, nur der Zinssatz wird neu festgelegt — von der bisherigen Bank oder von einer anderen. Wer nichts unternimmt, rutscht in den variablen Zins der bisherigen Bank, und der ist fast immer teurer als jedes Angebot, das man in Ruhe eingeholt hätte.
Betroffen sind in diesen Monaten vor allem die Jahrgänge 2016 und 2017: Wer damals gebaut oder gekauft hat, bekommt gerade Post von seiner Bank, weil die zehnjährige Bindung ausläuft. Damals lag der Effektivzins für zehn Jahre bei rund 1,6 Prozent. Heute kosten die Top-Konditionen 4,00 Prozent Sollzins — und am 21. August 2026 waren es noch 3,63 Prozent. Der Trend zeigt nach oben.
| Jahrgang | Bindung endet | Effektivzins damals (10 J.) | Abstand zu heute (4,10 %) |
|---|---|---|---|
| 2016 | 2026 | 1,60 % | +2,50 Punkte |
| 2017 | 2027 | 1,67 % | +2,43 Punkte |
| 2018 | 2028 | 1,72 % | +2,38 Punkte |
| 2019 | 2029 | 1,37 % | +2,73 Punkte |
| 2020 | 2030 | 1,09 % | +3,01 Punkte |
| 2021 | 2031 | 1,09 % | +3,01 Punkte |
Jahresdurchschnitte der zehnjährigen Sollzinsbindung (Effektivzins), Zinsdaten hypoflexx.de · Abstand in Prozentpunkten zum Effektivzins der Top-Konditionen am 12.09.2026 (4,10 %). Wer die Bindung 2016 auf 15 oder 20 Jahre gewählt hat, ist von diesem Sprung nicht betroffen.
Bauzinsen aktuell: 4,00 Prozent für zehn Jahre (Stand 12.09.2026)
Die folgenden Werte sind die Top-Konditionen je Sollzinsbindung — bezogen auf 300.000 Euro Darlehen, 80 Prozent Beleihung und zwei Prozent Anfangstilgung. Sie zeigen das Marktniveau, nicht Ihr persönliches Angebot: Das hängt von Bonität, Beleihungsauslauf und Objekt ab.
| Zinsbindung | Sollzins p. a. | Effektivzins | Trend |
|---|---|---|---|
| 5 Jahre | 3,97 % | 4,09 % | steigend |
| 10 Jahre | 4,00 % | 4,10 % | steigend |
| 15 Jahre | 4,17 % | 4,27 % | steigend |
| 20 Jahre | 4,27 % | 4,37 % | steigend |
| 30 Jahre | 4,43 % | 4,54 % | steigend |
Quelle: Dr. Klein, Topzins-Tabelle je Sollzinsbindung (drklein.de/aktuelle-bauzinsen.html), abgerufen 12.09.2026. Aktueller Stand, Zinsverlauf und Konditionstabelle: hypoflexx.de/bauzinsen-aktuell.
Verlauf des Zehnjahres-Sollzinses 2026: 1. Juni 3,42 % · 1. Juli 3,30 % · 31. Juli 3,70 % · 3. August 3,71 % · 12. September 4,00 %. Seit Anfang August ist der Zins damit um rund 0,3 Prozentpunkte gestiegen, seit dem Sommertief Anfang Juli um 0,7 (eigene Aufzeichnung der Topzins-Tabelle). Für die Anschlussfinanzierung heißt das: Wer die Bindung in den nächsten Monaten verlängern muss, rechnet besser mit dem heutigen Niveau als mit einer Rückkehr zu den Sommerwerten.
Was der Sprung von 1,6 auf 4,0 Prozent im Monat kostet
Entscheidend ist nicht der damalige Kaufpreis, sondern die Restschuld am Ende der Bindung. Wer 2016 300.000 Euro zu 1,6 Prozent mit zwei Prozent Anfangstilgung aufgenommen hat, zahlt 900 Euro im Monat und schuldet nach zehn Jahren noch rund 235.000 Euro. Auf diese Summe wird der neue Zins berechnet.
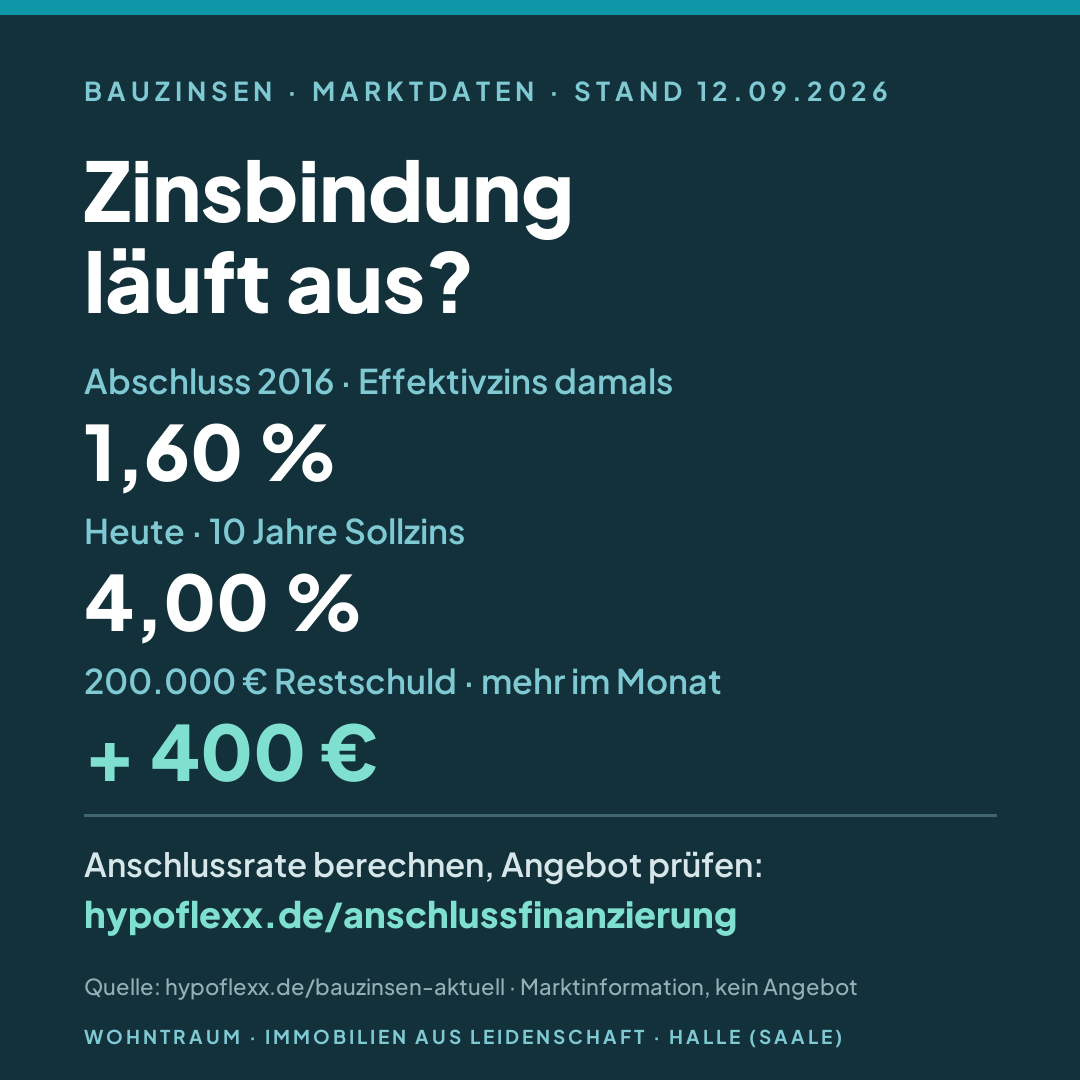
Bei 200.000 Euro Restschuld macht der Sprung von 1,6 auf 4,0 Prozent rund 400 Euro im Monat aus — allein an Zinsen: Der Zinsanteil steigt von 267 auf 667 Euro. Die Tilgung kommt obendrauf. Wie das in einer vollständigen Rate aussieht, zeigt das Beispiel aus dem Anschlussrechner:
| Rechenbeispiel Anschlussrechner | Wert |
|---|---|
| Restschuld bei Ablauf · Anfangstilgung · neue Bindung | 234.000 € · 2 % · 10 Jahre |
| Bisherige Rate zu 1,60 % | 702 € im Monat |
| Neue Rate zu 4,00 % | 1.170 € im Monat (+468 €) |
| Zinskosten der nächsten zehn Jahre | 82.973 € |
| Restschuld nach der neuen Bindung | 176.573 € |
| Schuldenfrei nach | 27,6 Jahren |
| Mit Forward-Darlehen (31 Monate Vorlauf, +0,62 Punkte = 4,62 %) | 1.290,90 € im Monat |
Eigene Berechnung, monatsgenaues Annuitätendarlehen ohne Gebühren; Beispiel des Anschlussrechners auf hypoflexx.de/anschlussfinanzierung, Zinsstand 12.09.2026. Die Rate zu 1,60 % ist die Vergleichsrate auf dieselbe Restschuld.
Wer die Rate nicht um fast 470 Euro erhöhen kann, hat zwei Hebel: eine niedrigere Tilgung — dann verlängert sich die Laufzeit; schon bei zwei Prozent Tilgung und 4,00 Prozent Zins ist das Darlehen erst nach 27,6 Jahren getilgt — oder ein günstigerer Zins durch Vergleich. Der Unterschied zwischen dem bequemsten und dem besten Weg liegt regelmäßig im fünfstelligen Bereich.
Prolongation, Umschuldung oder Forward-Darlehen
Weg 1 · Prolongation bei der bisherigen Bank
Die Verlängerung bei der bisherigen Bank ist der bequemste Weg — ein Blatt Papier, keine neue Prüfung, keine Grundbuchänderung — und selten der günstigste: Eine Bank, die kein Vergleichsangebot auf dem Tisch sieht, hat keinen Anlass, ihr erstes Angebot zu verbessern. Das Angebot der Hausbank ist erst dann gut, wenn es einen Marktvergleich bestanden hat.
Weg 2 · Umschuldung zu einer anderen Bank
Zum Ende der Bindung lösen Sie das Darlehen ab und finanzieren die Restschuld bei einer anderen Bank. Eine Vorfälligkeitsentschädigung fällt nicht an, weil die Bindung regulär endet. Es bleiben die Grundbuchgebühren für die Abtretung der Grundschuld, meist im niedrigen dreistelligen Bereich — viele Banken übernehmen sie. Rechenbeispiel: 200.000 Euro Restschuld, 15 Jahre neue Bindung, Rate unverändert — 0,3 Prozentpunkte weniger Zins sparen rund 10.000 Euro Zinsen (eigene Berechnung, 4,00 gegen 3,70 Prozent, monatsgenau). Schon ein Zehntel davon deckt die Wechselkosten.
Weg 3 · Forward-Darlehen
Bis zu 60 Monate vor Ablauf können Sie den heutigen Zins festschreiben. Dafür berechnet die Bank einen Aufschlag je Monat Vorlaufzeit, typischerweise 0,01 bis 0,03 Prozentpunkte. Im Beispiel: 31 Monate Vorlauf, 0,02 Prozentpunkte je Monat — 0,62 Prozentpunkte Aufschlag, also 4,62 statt 4,00 Prozent, Rate 1.290,90 statt 1.170 Euro. Das ist eine Versicherung gegen weiter steigende Zinsen, mit Prämie — und eine feste Verpflichtung: Sinken die Zinsen bis zum Abruf, zahlen Sie trotzdem den gesicherten Satz.
| Weg | Kondition | Grundschuld | Zeitpunkt |
|---|---|---|---|
| Prolongation | selten die beste | bleibt unberührt | 3 bis 6 Monate vorher |
| Umschuldung | marktbeste erreichbar | wird abgetreten | 3 bis 6 Monate vorher, besser 12 |
| Forward-Darlehen | marktbeste plus Aufschlag | wird abgetreten | bis 60 Monate vorher |
Der Fahrplan: 60, 12 und 3 Monate vor Ablauf
- 60 Monate vor Ablauf: Forward-Darlehen möglich. Sinnvoll, wenn die heutige Rate tragbar ist und Sie mit weiter steigenden Zinsen rechnen.
- 12 Monate vor Ablauf: Restschuld bei der Bank erfragen, Unterlagen sammeln (Einkommensnachweise, Grundbuchauszug, Objektunterlagen) und Angebote einholen — jetzt entsteht die Verhandlungsposition.
- 3 bis 6 Monate vor Ablauf: Die Bank meldet sich mit ihrem Prolongationsangebot. Wer bis dahin nichts gerechnet hat, nimmt meist das erste Angebot.
- Ablauf: Ohne neue Vereinbarung läuft das Darlehen zum variablen Zins weiter — kündbar, aber teuer.
Der rechtliche Rahmen in zwei Sätzen: Spätestens drei Monate vor Ende der Sollzinsbindung muss die Bank Ihnen mitteilen, ob sie zu einer neuen Zinsbindung bereit ist (§ 493 Abs. 1 BGB). Zehn Jahre nach vollständiger Auszahlung können Sie jedes Immobiliendarlehen mit sechs Monaten Frist kündigen, ohne Vorfälligkeitsentschädigung (§ 489 Abs. 1 Nr. 2 BGB) — das nützt aber nur, wenn der neue Zins unter dem alten liegt, und das ist bei Bindungen aus 2016 derzeit nicht der Fall.
Warum die Rechnung mit dem heutigen Wert der Immobilie beginnt
Die Bank rechnet gegen den Beleihungswert, nicht gegen Ihren Kaufpreis von 2016. Der Beleihungswert liegt üblicherweise rund zehn Prozent unter dem Marktwert. Aus Restschuld und Beleihungswert ergibt sich der Beleihungsauslauf — und an ihm hängen die Konditionsstufen: Die Top-Konditionen der Tabelle gelten bis 80 Prozent Beleihung, darunter wird es günstiger, darüber teurer.
Für Eigentümer in Halle, Leipzig und im Saalekreis ist das die gute Nachricht in dieser Rechnung: Die Preise liegen heute deutlich über dem Niveau von 2016 — zur Jahresmitte 2026 rund 2.375 Euro je Quadratmeter in Halle, 3.426 in Leipzig, 1.902 im Saalekreis (Angebotspreise, Marktreport Q3 2026) — und zehn Jahre Tilgung haben die Restschuld gesenkt. Ein Beleihungsauslauf, der 2016 bei 80 Prozent lag, liegt heute oft unter 60 Prozent, und das ist eine bessere Konditionsstufe. Voraussetzung ist, dass Sie den heutigen Wert kennen und belegen können: Die kostenlose Online-Wertanalyse ist dafür der erste Schritt; verlangt die Bank einen Nachweis, folgt eine Bewertung mit Gutachten.
Und manchmal ist die ehrlichste Antwort auf die neue Rate nicht die Anschlussfinanzierung, sondern der Verkauf — etwa wenn sich die Lebenssituation geändert hat, das Haus zu groß geworden ist oder die Rate auch mit bestem Zins nicht mehr zum Einkommen passt. Zum regulären Ende der Zinsbindung ist der Ausstieg ohne Vorfälligkeitsentschädigung möglich; wer früher raus will, kann die Höhe vorab mit dem Rechner zur Vorfälligkeitsentschädigung prüfen.
„Die Bank rechnet gegen den Beleihungswert, nicht gegen Ihren Kaufpreis von 2016. Wer den heutigen Wert kennt, verhandelt aus einer anderen Position — und weiß, ob Halten oder Verkaufen die bessere Rechnung ist."
Rechnen Sie, bevor die Bank schreibt
Über HypoFlexx, die Baufinanzierung der Wohntraum Immobilien GmbH, vergleichen wir die Konditionen von über 500 Bankpartnern — persönlich und aus Halle. Der Anschlussrechner zeigt Ihre neue Rate in einer Minute; nichts wird gespeichert. Danach entscheiden Sie, ob wir Angebote einholen.
Anschlussrate berechnen und Angebot prüfen →Zinsen, Finanzierung und Wert im Detail
Zur Anschlussfinanzierung 2026
Was ist eine Anschlussfinanzierung? +
Wie hoch sind die Bauzinsen aktuell (Stand 12.09.2026)? +
Wann sollte ich mit der Anschlussfinanzierung beginnen? +
Was kostet der Wechsel zu einer anderen Bank? +
Lohnt sich ein Forward-Darlehen bei 4 Prozent? +
Kann ich mein Darlehen vor Ende der Zinsbindung kündigen? +
Warum spielt der heutige Wert der Immobilie eine Rolle? +
Zinsbindung endet 2026 oder 2027?
Rechnen Sie, bevor die Bank schreibt. HypoFlexx vergleicht die Konditionen von über 500 Bankpartnern — persönlich aus Halle, Erstgespräch kostenfrei. Oder Sie klären zuerst, was Ihre Immobilie heute wert ist.